Как пользоваться цифровым рублём и легко ли им расплатиться за товары и услуги
Пополнить счёт цифрового рубля можно, переведя деньги со своей банковской карты
Вот уже почти месяц, как в России появилась новая форма валюты — цифровой рубль. Это всё тот же рубль, только руками вы его не пощупаете — он предназначен для перевода денег со счёта на счёт. Официально новая валюта введена в оборот 1 сентября 2026 года. Ею можно (пока не везде — ниже объясним почему. — Прим. ред.) расплачиваться за покупки в магазинах, гасить счета по коммунальным платежам, оплачивать налоги. В общем, делать всё то же самое, что вы делаете с помощью денег на вашей карте.
Но если отличий от банковских карт нет, зачем открывать цифровой счёт? И есть ли уже в Воронеже места, где цифровым рублём можно расплатиться? Давайте разбираться.
Про новую валюту — коротко
В конце августа «МОЁ!» уже писала подробно, что такое цифровой рубль и в чём его особенности. Поэтому напомним кратко. Отличий у цифрового рубля от средств, хранящихся на банковских картах, несколько. Перечислим основные.
1. Банковская карта — собственность банка, она даётся клиенту банка в пользование по договору. Вы можете заключать такие договоры с разными банками. Что касается цифрового рубля, то кошелёк может быть только один — он находится на платформе Центробанка России. Предприниматели могут иметь два кошелька (один как юрлицо, второй как физическое). Так что, если банк, в котором вы держите деньги, вдруг потеряет лицензию и счета окажутся в заморозке, с цифрового счёта деньги никуда не денутся.
2. При переводе средств с карты на карту из одного банка в другой вы в большинстве случаев оплачиваете комиссию за перевод. Преимущество цифрового рубля в том, что вы можете переводить деньги и не платить комиссии. Как если бы вы передали наличные из рук в руки. Лимитов нет.
3. Банковская карта предполагает проценты на остаток и кешбэк за покупки. Цифровой рубль — это средство платежа, а не сбережения. На остаток средств не начисляются проценты, открыть вклад в цифровых рублях нельзя.
Планируется, что в будущем россияне смогут получать цифровыми рублями зарплаты и пенсии, оплачивать ими покупки на маркетплейсах и расплачиваться с подрядчиками. В теории такая возможность появилась уже 1 сентября, когда новая валюта официально вошла в оборот. Но уже через несколько дней после этого события глава Центробанка Эльвира Набиуллина призналась, что с массовым внедрением цифрового рубля «есть шероховатости». Как убедились журналисты «МОЁ!», принимают его пока не везде.
Открываем кошелёк
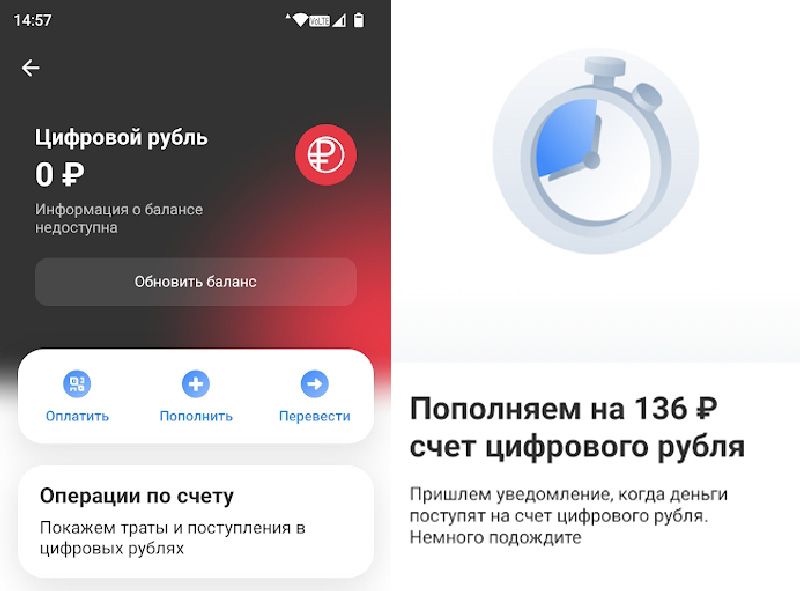
Пробуем открыть цифровой кошелёк. Собственного приложения у цифрового рубля нет — с ним можно работать только через мобильное приложение банка. Мы выбрали Т-Банк. Чтобы открыть кошелёк с цифровым рублём, вам потребуется обновлённое до последней версии приложение мобильного банка и учётная запись на «Госуслугах».
На главной странице отображается кнопка «Цифровой рубль». Жмёте её и попадаете на «Госуслуги». Вам нужно дать согласие на всё, что попросят (предоставление доступа к персональным данным). Затем вас попросят придумать пароль, и всё, кошелёк открыт.
Знакомые, которые уже заводили кошелёк с цифровым рублём, предупреждали, что процесс обмена данными между «Госуслугами» и банком может занять до нескольких часов. Автору же этих строк удалось открыть кошелёк минут за 5 — 7.
«А что такое цифровой рубль?»
Пополнить счёт цифрового рубля можно, переведя деньги со своей банковской карты. Остаток на счёте — 210 рублей — решено было в тестовом порядке перевести «в цифру». Ну что, можно идти тратить! Поблизости от дома — сетевые магазины и киоски, банкоматы.
В ближайшем магазине у дома взяла пачку жвачки, пошла на кассу.
— Карта или наличные? — поинтересовалась молодая девушка на кассе.
— А можно цифровым рублём оплатить? — уточнила я.
— Чем оплатить? А что такое цифровой рубль? — удивилась девушка.
В следующем магазине ответ был примерно в том же духе: «Нет, пока мы систему не обновили, оплата обычными способами».
В третьем магазине повезло. Это был «Магнит» с кассой самообслуживания. Начав расплачиваться за товар, я увидела заветную кнопочку «Цифровой рубль». Нажала на неё — на экране всплыл QR-код. Чтобы расплатиться, нужно открыть свой цифровой кошелёк в мобильном приложении банка и с помощью сканера отсканировать QR-код, появившийся на экране. Тогда спишутся деньги.
Оплатив покупку, продолжаем эксперимент. Оставшиеся 50 рублей попробовала куда-нибудь перевести. Например, супругу. Но не тут-то было. Оказывается, такая функция предусмотрена только в случае, если у этого другого тоже открыт цифровой счёт. У мужа его пока нет. На свой счёт в другом банке переводы тоже не выполняются. Можно только вывести деньги на обычный платёжный счёт того же банка, откуда пополнил цифровой кошелёк, это получается.
Зато на маркетплейсайх цифровым рублём расплатиться уже можно. Принимают его и Wildberries, и Ozon. Оформляя покупку, в разделе «Выбрать способ оплаты» можно нажать кнопочку «Цифровой рубль». И средства за нужную вам вещь спишутся из цифрового кошелька.
Следующий этап моего эксперимента — попробовать снять деньги через банкомат. Честно говоря, я удивилась, не увидев на экране кнопочку «Снять цифровые рубли». Как подсказали сотрудники банка, напрямую получить наличные с цифрового кошелька нельзя. Ведь банкоматы подключены к системам коммерческих банков, а не к платформе ЦБ. Поэтому нужно сначала перевести деньги на обычную карту, дождаться зачисления и только потом идти к банкомату.
Наш вывод
Цифровой рубль, на наш взгляд, — это скорее удобная опция для бизнеса. Он открывает дополнительные возможности для быстрых и безопасных расчётов без комиссий. Поскольку средства хранятся на платформе Центробанка, усиливается контроль за движением платежей. Регулятор может видеть каждую транзакцию с привязкой к конкретному человеку и получателю и блокировать нецелевое расходование средств. Это принципиально отличается от наличных, которые полностью анонимны. И частично отличается от безналичных операций, где банк видит транзакции, но ЦБ имеет к ним ограниченный доступ.
Для обычного человека цифровой рубль не упрощает операции с наличными, а, напротив, скорее усложняет их, добавляя лишние шаги. Если вам нужны наличные, на наш взгляд, проще сразу снять их с обычной карты без промежуточных переводов.
кстати
Воронежцы все чаще используют при оплате QR-коды и биометрию
В первом полугодии в Воронежской области на 7,5% снизилось количество безналичных операций по банковским картам по сравнению с тем же периодом прошлого года. Жители региона все чаще выбирают альтернативные способы расчётов — QR-коды и биометрию, сообщает воронежское отделение Банка России.
Бесконтактным способом в первом полугодии воронежцы оплатили 21,2 млн покупок на 32,4 млрд рублей. За год объём таких транзакций вырос на 23%.
Всего к 1 июля на руках у жителей региона было 6,9 млн карт. По ним с января по июнь провели 492,3 млн операций на сумму 575,9 млрд руб. Средняя сумма одной транзакции за день — 1 170 рублей
Комментарии (0)