

Как взять жильё в ипотеку воронежцам?
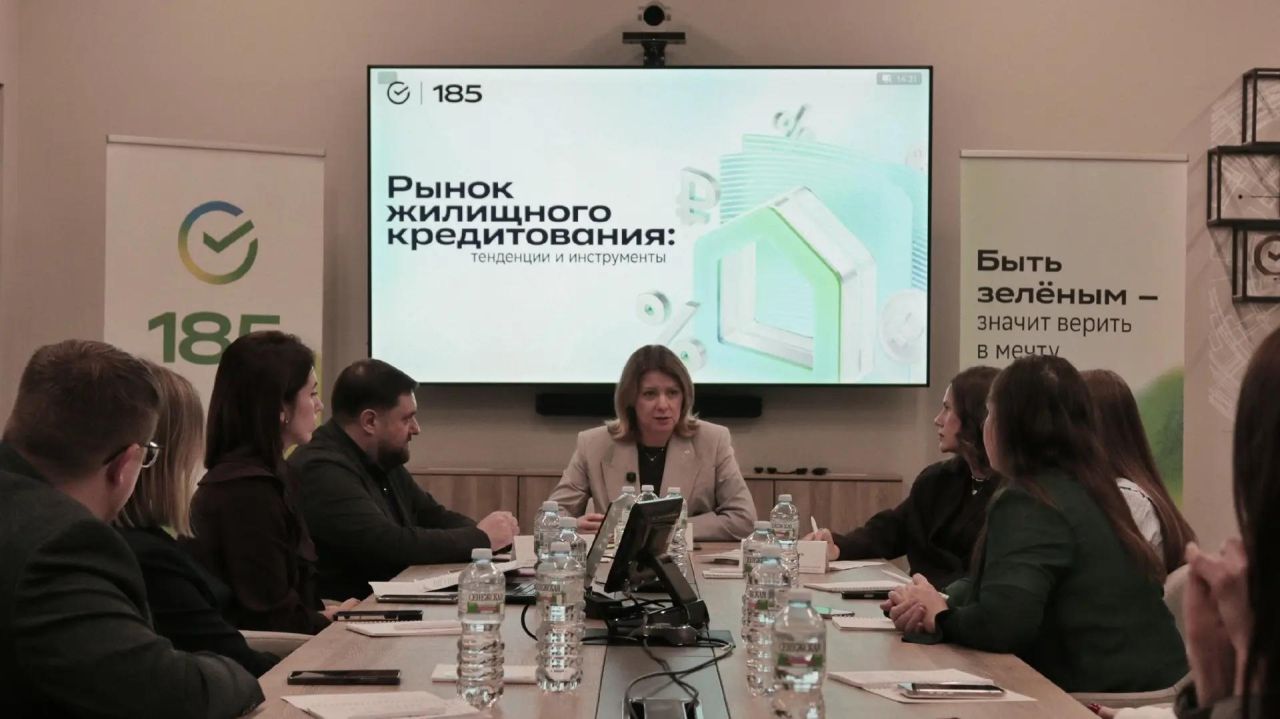
На этот вопрос ответили на пресс-конференции Сбера «Рынок жилищного кредитования: тенденции и инструменты»
Что со льготной семейной ипотекой?
С 1 октября 2026 условия по «Семейной ипотеке» стали более адресными: ставка и максимальная сумма кредита теперь зависят от количества детей. Изменение параметров программы значительно увеличивает количество доступного жилья для семей с детьми. Новые лимиты делают программу более полезной и адресной для тех, кому она действительно нужна.
Ставка и максимальная сумма кредита теперь зависят от количества детей и региона проживания семьи. За каждого ребенка ставка уменьшается на 2%. Минимальная: 2% (5 и более детей), максимальная: 10% (один ребенок). Максимальный размер кредита тоже зависит от количества детей. Семья с одним ребенком может рассчитывать на лимит до 6 млн рублей, с двумя — до 8 млн, с тремя и более — до 10 млн руб.
Кто берёт ипотеку сегодня?
Средний доход заёмщиков в Воронежской области составляет 110 тысяч рублей. Средний ежемесячный платёж по кредиту — около 33 тысяч рублей. При этом:
- Средний чек кредита – 3,66 млн руб.
- 68% всех заёмщиков состоят в браке;
- 75% находятся в возрасте от 26 до 45 лет (активный деловой возраст);
- среди семей с детьми преобладают пары с одним ребёнком (57%) и двумя детьми (43%).
Интересно, что гендерное распределение практически равное: мужчины и женщины оформляют ипотеку поровну. Однако эксперты подчёркивают: среди семейных пар часто титульным заёмщиком выступает один из супругов, поэтому статистика отражает именно этот аспект.
Альтернативные возможности поддержки
1. ИЖС (индивидуальное жилищное строительство)
Одно из самых интересных предложений — ИЖС (индивидуальное жилищное строительство). Ипотека на строительство частного дома или покупку земли под него. Это часть программы семейной ипотеки, которая не изменилась с 01.10.2026 и сохранила свои первоначальные условия — 6% годовых сроком до 30 лет при наличии хотя бы одного ребенка младше 7 лет.
— Сейчас много разных возможностей строительства жилых домов под 6% годовых для семей с детьми. Для многих людей индивидуальное жилищное строительство становится очень интересным вариантом, сопоставимым по стоимости с покупкой квартиры в центре города, — отмечает Олег Гулянский.
Причём эта возможность распространяется не только на жителей области, но и на тех, кто переезжает сюда из других регионов.
2. Использование материнского капитала
Воронежцам рекомендуют не пренебрегать возможностью использовать материнский капитал для приобретения жилья.
— Материнский капитал — важнейший инструмент снижения нагрузки по ипотеке. Его можно использовать в качестве первоначального взноса, а также направить на погашение основного долга и процентов по действующему кредиту. Многие семьи забывают о том, что маткапитал можно направить на уменьшение тела кредита, что сразу снижает ежемесячный платёж. Кроме того, средства маткапитала можно использовать на улучшение жилищных условий, включая достройку дома или ремонт, — отдельно отметила Директор направления ипотечного кредитования и развития сервисов Домклик ЦЧБ Анна Ушакова.
Она акцентировала внимание, что использование маткапитала позволяет существенно снизить финансовую нагрузку и сделать приобретение жилья еще доступнее.
Важно: чтобы воспользоваться средствами маткапитала, необходимо подать заявление через Социальный фонд России. Средства будут перечислены напрямую продавцу или банку согласно назначению, указанному в заявлении. Обязательное условие использования маткапитала — выделение долей всем членам семьи (родителям и детям), приобретающим недвижимость.
3. IT-ипотека
Такая льготная программа со сниженной ставкой до 6% годовых подойдёт для специалистов сферы информационных технологий. Возраст заемщика должен быть до 50 лет, доход жителей городов-миллионников: от150 тысяч рублей в месяц, для других регионов: от 90 тысяч рублей в месяц. Важно работать не менее трех месяцев в аккредитованной Минцифры IT-компании (не в Москве и Санкт-Петербурге). Под такую ипотеку подойдут новостройки, дома от застройщика, земля для строительства (не вторичный рынок). Как и у всех льготных предложений есть ограничения: только одна льготная ипотека в одни руки.
4. Военная ипотека
Это тоже государственная программа для военнослужащих — участников накопительно-ипотечной системы. Есть возрастное ограничение: до 45 лет на момент оформления. Первоначальный взнос формируется из накоплений НИС. Рассмотреть можно как первичный, так и вторичный рынок, дома, таунхаусы, землю для строительства. Государство помогает погасить кредит, пока военный служит. Военная ипотека не зависит от семейного положения и наличия детей.
Главный миф об ипотеке: оформление ипотеки — сложный и мучительный процесс
Реальность: Сегодня весь процесс максимально цифровизирован.
— На сегодняшний день всё, что касается ипотеки, цифровизировано в полном объёме. Заявка подаётся онлайн, решение принимается автоматически — буквально за минуты. Все документы загружаются дистанционно. Человек может находиться у себя дома и спокойно изучать все этапы процесса, — подчеркнула заместитель управляющего Воронежским отделением банка Елена Гребенчикова.
Она добавила, что оформить ипотеку можно не только на объекты в регионе проживания, но и на недвижимость в любом городе России.
Что делать, если возникли сложности с погашением?
Банки заинтересованы в том, чтобы клиенты своевременно гасили задолженность, поэтому предлагают различные механизмы помощи.
С сентября текущего года расширили возможности получения ипотечных каникул для семей с рождением второго и последующих детей. Теперь такие каникулы предоставляются:
- На срок до полутора лет вместо шести месяцев.
- Без необходимости подтверждать потерю дохода — достаточно предоставить свидетельство о рождении или усыновлении ребёнка.
Первые шесть месяцев проценты не начисляются на остаток долга по ипотеке, оставшийся срок выплаты сдвигается вперёд. Специалисты ипотечного кредитования рекомендуют не дожидаться критической ситуации — а обратиться в банк заранее, если возникло опасение, что финансовая нагрузка возросла.
Кроме каникул существуют индивидуальные схемы реструктуризации задолженности, которые разрабатываются совместно с банком для каждой конкретной кредитной истории.
Ипотечный рынок предлагает множество инструментов для решения квартирного вопроса. Эксперты рекомендуют внимательно изучать все доступные программы и не бояться пересчитывать свои финансовые планы.
16+